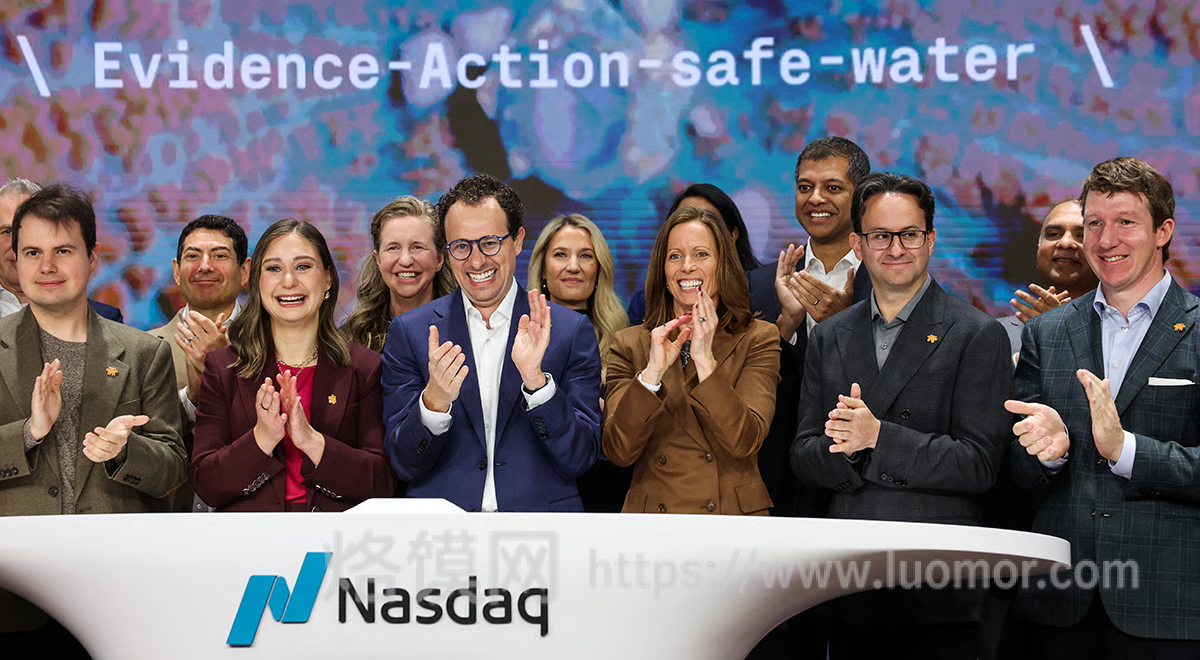
美东时间 11 月 19 日,Anthropic 在纳斯达克挂牌上市,股票代码 ANT。这不仅是美股史上募资规模最大的一单 IPO,更是全球第一家独立走到公开市场的头部大模型原生公司,标志着大模型行业正式从私募融资的硅谷密室,进入二级市场持续定价、接受公众审视的新阶段中国网。
提示:本文仅为行业观察,不构成任何投资建议。
一、交易核心数据:定价超区间,首日高开低走
本次 IPO 最终定价 83 美元 / 股,高于此前 70–78 美元的招股价区间,发行 9.8 亿股 A 类普通股,公开发行募资约 813 亿美元;同步配套 260 亿美元私募配售,英伟达、微软、谷歌、AMD 等产业链核心厂商参与认购,整体交易合计融资约 1073 亿美元,刷新美股 IPO 募资纪录华尔街见闻。
上市首日走势极具戏剧性:
- 开盘价:111.5 美元,较发行价上涨 34.3%;盘中最高触及 115.1 美元,完全稀释口径下市值一度逼近 2 万亿美元;
- 收盘:97.17 美元,涨幅收窄至 17.07%,市值回落至约 1.27 万亿美元中新经纬。
开盘疯狂冲高、随后快速回吐涨幅,这根 K 线本身就是当下 AI 市场情绪的缩影:资本愿意为顶级大模型故事买单,但也没有忽视高估值背后沉甸甸的现实账单。
二、Anthropic 是谁:从 OpenAI 出走者,以 “宪法 AI” 起家
Anthropic 诞生于 2021 年,由 7 名前 OpenAI 核心成员联合创立,创始人 Dario Amodei 曾担任 OpenAI 研究副总裁。团队离开 OpenAI 的核心分歧,围绕 AI 安全、治理节奏与商业化路线展开,从第一天就打出 Constitutional AI(宪法 AI) 的旗帜:用一套人为定义的价值原则约束模型输出,追求 “有用、无害、诚实”,Claude 系列也凭借长上下文、稳定性、更强的合规能力,在企业服务市场站稳脚跟,成为 GPT 最直接的对手虎嗅APP。
和很多 AI 创业公司不一样,Anthropic 的商业化路径优先深耕企业客户,而不是 To C 流量。Claude 在长文档处理、代码、企业知识库、法律与金融场景持续渗透,招股书披露营收高速增长;但与此同时,它依然是一头典型的算力吞金兽:巨额、长期锁定的算力采购合同,是它扩张的底盘,也是悬在利润表上方最大的成本压力。
上市前它已经完成多轮巨型融资,H 轮融资估值 9650 亿美元,一路从早期千万美元级融资,成长到万亿估值梯队,投资人名单囊括顶级 VC、主权基金、科技巨头。而这次 IPO,本质是把 “持续烧钱换算力、换模型迭代、换市场份额” 的游戏,搬到了所有投资者都能参与的公开市场Anthropic。
三、这次 IPO 到底在融什么钱?不是单纯烧钱,是算力军备融资
很多人会简单理解:AI 公司上市,拿钱继续训练更大模型。放在 Anthropic 身上,这个理解不够完整。
这笔千亿资金的核心去向,是锁定未来数年的算力供给。今天的前沿大模型竞争,已经不只是算法、论文、提示词工程的竞争,而是算力产能、电力、芯片集群、稳定云底座的重资产竞争。Anthropic 和上游芯片、云厂商同步锁单,私募配售环节拉着英伟达、谷歌、微软一起进场,本质是产业链的利益绑定:算力供应商拿钱,同时锁定长期订单;Anthropic 拿到稳定算力供给,避免未来芯片缺货、涨价卡脖子。
换个角度:OpenAI 至今没有独立上市,还在微软的资本框架内;而 Anthropic 抢跑一步,拿到公开市场的巨量弹药,意味着接下来 Claude 与 GPT 的竞争,会进入资本密度更高的阶段。
四、狂欢之下,三个无法回避的核心争议
1. 盈利难题:高增长营收,和天文数字的算力成本赛跑
招股书清晰展现 AI 头部公司的共性矛盾:营收增速惊人,但 GAAP 口径持续大额亏损。大模型行业的边际成本并不低,每一次模型升级、每一次扩容,都要提前锁定巨额算力支出。二级市场投资者不再像早期 VC 那样,可以无限期容忍 “先增长、后赚钱”,未来每一份财报,都会拷问一个问题:企业客户付费意愿能不能持续追上算力账单?
2. “宪法 AI” 的理念,能不能扛住资本扩张压力
这是 Anthropic 最独特的标签,也是外界最大的质疑点之一。公司起家的叙事是 “安全优先、可控对齐”,但万亿估值、千亿融资带来增长压力,市场会不断要求更快迭代、更大规模、更高营收。硅谷不少研究者提出疑问:当资本要求增速优先,原本的安全治理原则会不会被稀释?“安全” 是它的差异化护城河,还是营销包装?这个矛盾会长期伴随这家上市公司。
3. 估值泡沫之争:万亿估值,到底定价了什么?
支持方的逻辑:Anthropic 是企业级大模型龙头,长上下文、可靠性适配 B 端,全球企业数字化迁移才刚刚开始,市场天花板极高;AI 是堪比互联网、移动互联网的范式革命,头部赢家会拿到不成比例的收益。
看空方的逻辑:赛道拥挤,OpenAI、Google Gemini、开源模型、区域大模型持续分流客户;模型能力差距快速收敛,客户迁移成本越来越低;算力成本长期高企,一旦需求回暖不及预期,高估值会迎来剧烈重估。首日冲高回落的走势,已经反映这种分歧。
五、对整个 AI 行业意味着什么?
Anthropic 敲钟,是整个生成式 AI 周期的里程碑事件,会带来连锁效应:
- ** 建立头部大模型的二级市场估值锚 ****:它的股价波动、财报表现,会成为后续 AI 原生公司 IPO 的参照,OpenAI 何时上市、以什么估值上市,也会被市场重新对标;
- ** 算力产业链价值再确认 ****:芯片、云、IDC、光模块等上游供应商,会持续享受大模型资本开支红利;
- ** 分化加速 ****:资本会更加向少数能稳定拿到算力、拥有稳定企业收入、有差异化能力的头部模型公司集中;纯讲故事、缺少落地收入的 AI 项目融资环境会收紧;
- ** 监管与公众关注度抬升 ****:一家万亿市值、面向全球企业提供通用大模型的公众公司,它的模型安全、数据隐私、输出风险,会接受监管、媒体、用户更高标准的审视。
六、收尾:这是一场漫长的压力测试
Anthropic 上市首日 17% 的收盘涨幅,看上去是一场胜利,但高开低走的 K 线更像一句提醒:私募市场相信叙事,二级市场持续拷问现金流。
宪法 AI 的理想、Claude 的产品实力、企业客户的增长、无穷无尽的算力账单,以及万亿估值的预期,接下来会持续碰撞。它能不能证明,前沿通用大模型不只是 VC 的泡沫游戏,而是一门可以持续赚钱的生意?答案不在敲钟这一刻,而在未来一份份财报、一次次模型迭代、一次次安全评估里。
对我们开发者、AI 从业者来说,比起纠结股价涨跌,更值得观察:这家带着 “安全” 基因出发的大模型公司,在公开资本的约束之下,会走出一条怎样的商业化与对齐之路。